Ai făcut o simulare de credit și rata pare suportabilă, dar oferta încă nu spune toată povestea. Între calculul inițial și semnarea contractului, banca sau creditorul îți verifică veniturile și îți prezintă costurile și condițiile finale. Iată cum parcurgi etapele, ce compari și ce merită citit atent înainte să te angajezi la plată.
Prima simulare îți arată un reper, nu aprobarea
Începe cu suma de care ai nevoie și cu o rată lunară pe care ai putea să o plătești și într-o lună mai slabă. Simulatorul creditorului estimează costul în funcție de datele introduse, dar rezultatul nu este o promisiune că vei primi creditul sau că oferta finală va avea aceleași condiții.
Înainte să compari creditori, pune-ți în ordine veniturile și cheltuielile recurente. Include chiria, alte rate, facturile și costurile care apar neregulat, dar previzibil: asigurări, reparații, taxe sau cheltuieli școlare. O rată care încape în buget doar dacă nu apare nicio surpriză lasă prea puțin loc de manevră.
Simulează mai multe sume și durate, nu doar varianta maximă pe care ți-o afișează calculatorul. O perioadă mai lungă poate reduce rata lunară, dar poate mări suma totală plătită. Dacă ai venituri variabile, fă calculul după o lună obișnuită sau mai slabă, nu după cea mai bună lună din an.
La această etapă, compară DAE, dobânda anuală efectivă, cu rata dobânzii. DAE exprimă costul total al creditului ca procent anual și poate include, după caz, comisioane și alte costuri obligatorii. Verifică și ce presupuneri stau la baza simulării: aceeași sumă, durată și structură a dobânzii trebuie folosite când pui ofertele una lângă alta.
Ce documente și verificări apar la cerere
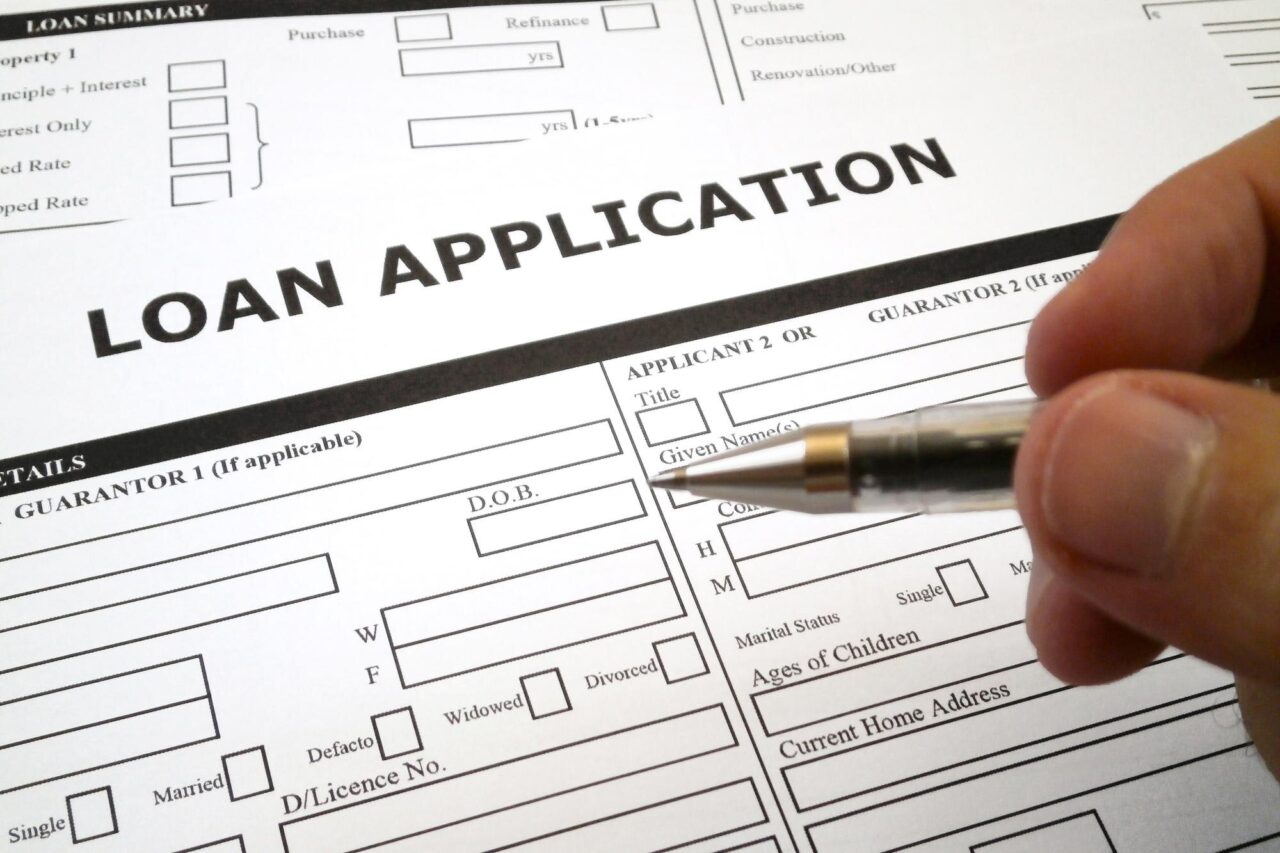
Când treci de la simulare la solicitare, creditorul îți cere date pentru evaluarea situației financiare. Documentele diferă în funcție de tipul de credit, de politica instituției și de felul în care obții veniturile. Un salariat și un PFA pot avea de pregătit acte diferite, iar pentru un credit cu garanție pot apărea documente legate de bunul finanțat.
De regulă, trebuie să te aștepți să furnizezi informații de identificare și să confirmi veniturile și obligațiile existente. Creditorul poate verifica informațiile din surse relevante pentru evaluarea bonității, adică a capacității tale de a rambursa. Răspunde complet și consecvent: o informație omisă poate duce la solicitări suplimentare sau la o ofertă diferită de cea estimată.
Nu te grăbi să iei o decizie doar pentru că ai completat formularul online sau ai primit o rată estimată pe telefon. Evaluarea cererii și oferta personalizată sunt etape distincte. Dacă venitul tău vine din mai multe surse, întreabă ce documente trebuie prezentate și cum sunt luate în calcul înainte să trimiți cererea.
În discuția cu creditorul, cere documentul cu informațiile precontractuale și timp să îl parcurgi. Pentru creditele de consum, regulile prevăd furnizarea informațiilor necesare comparării ofertelor, pe un suport care poate fi păstrat. Detaliile și condițiile pot diferi în funcție de tipul de credit, deci verifică ce regim se aplică solicitării tale.
Cum compari ofertele fără să te uiți doar la rată
Rata lunară e cifra pe care o observi prima, dar nu îți spune singură cât te va costa împrumutul. Compară suma totală de rambursat, DAE, comisioanele și costurile serviciilor asociate. Dacă oferta presupune un cont, o asigurare sau o altă condiție, verifică dacă este obligatorie pentru dobânda afișată și cât te costă pe toată perioada.
Uită-te și la tipul dobânzii. O dobândă fixă rămâne neschimbată în condițiile stabilite în contract pentru perioada precizată acolo. O dobândă variabilă se poate modifica potrivit formulei contractuale, ceea ce poate schimba rata. Cere creditorului să explice ce elemente determină variația și consultă graficul de rambursare pentru scenariul prezentat.
La o ofertă cu perioadă promoțională, întreabă ce se întâmplă după încheierea ei. La fel, dacă suma afișată depinde de încasarea salariului într-un anumit cont sau de cumpărarea unui serviciu suplimentar, calculează costul în ambele situații. În practică, diferența dintre două oferte poate sta într-o condiție pe care o observi abia când citești documentele, nu în rata mare din reclamă.
Ce ne arată discuțiile despre credite este că multe comparații se opresc prea devreme: oamenii pun alături două rate, dar nu și suma totală, condițiile de dobândă sau costurile conexe. Dacă diferențele nu sunt clare, cere explicații în scris. O ofertă pe care nu o poți compara ușor nu devine mai bună doar fiindcă a fost prezentată repede.

Ce verifici înainte de semnarea contractului
Înainte să semnezi, compară contractul cu oferta primită. Verifică suma acordată, durata, data scadenței, dobânda, comisioanele, costurile obligatorii și graficul de rambursare. Dacă un element s-a schimbat față de ce ai discutat, cere să ți se explice de ce și solicită varianta actualizată înainte de a-ți da acordul.
Citește cu atenție clauzele despre întârzieri, dobânda penalizatoare, modificarea dobânzii și comunicările creditorului. Uită-te și la condițiile pentru rambursare anticipată, adică plata unei părți sau a întregului sold înainte de termen. Pentru creditele de consum, consumatorul are dreptul la rambursare anticipată, iar costurile aferente perioadei rămase se reduc potrivit regulilor aplicabile. Posibila compensație depinde de condițiile legale și de contract.
Nu semna doar pentru că ai ajuns la ghișeu sau ai parcurs deja aprobarea online. Cere un exemplar al contractului și al graficului, păstrează documentele și clarifică termenii pe care nu îi înțelegi. Dacă este un credit ipotecar, cu garanție asupra unui imobil, verifică separat și costurile și actele legate de evaluare, garanție și formalitățile tranzacției.
Semnarea închide negocierea și deschide obligația lunară. Dacă după ce citești contractul rata sau costul total nu mai arată ca în simulare, ia o pauză și cere lămuriri. Un credit potrivit nu este cel aprobat cel mai repede, ci cel ale cărui condiții le poți explica și susține din bugetul tău.
Întrebări frecvente
Simularea online mă obligă să iau creditul?
Nu. Simularea este o estimare bazată pe datele introduse; cererea și contractul sunt etape separate. Condițiile finale depind de evaluarea creditorului și de oferta transmisă.
Ce înseamnă DAE la un credit?
DAE exprimă costul total al creditului ca procent anual și ajută la compararea ofertelor. Verifică ce costuri și ipoteze sunt incluse în calculul prezentat de creditor.
Pot rambursa creditul mai devreme?
Pentru creditele de consum există dreptul la rambursare anticipată, în condițiile aplicabile tipului de contract. Verifică în documentele primite cum se calculează eventualele costuri și cum se solicită operațiunea.
Acest articol are rol informativ și nu reprezintă recomandare financiară sau de investiții. Condițiile diferă în funcție de creditor și de tipul creditului; verifică oferta și contractul înainte de semnare.